การลงทุนติดตั้งระบบโซลาร์เซลล์บนหลังคาบ้านด้วยงบหลักแสน คือการเพิ่มสินทรัพย์ชิ้นใหญ่ที่ต้องตากแดดตากฝนและรับมือกับสภาพอากาศตลอด 24 ชั่วโมง ทว่าเจ้าของบ้านส่วนใหญ่มักตกหล่นการตรวจสอบเงื่อนไขความคุ้มครองจากบริษัทประกันภัยเมื่อช่างติดตั้งส่งมอบงานเรียบร้อยแล้ว
1. ความจริงที่ต้องรู้: กรมธรรม์อัคคีภัยเดิม “ไม่คุ้มครอง” ระบบโซลาร์เซลล์
หลักการทำงานของประกันอัคคีภัยบ้าน ไม่ว่าจะเป็นกรมธรรม์ที่ถูกบังคับทำตอนขอกู้สินเชื่อกับธนาคาร หรือกรมธรรม์ที่คุณต่ออายุรายปีด้วยตัวเอง จะยึดถือการคุ้มครองเฉพาะ “โครงสร้างอาคารและทรัพย์สินเดิม” ที่ได้ระบุไว้ในสัญญา ณ วันที่ทำการตกลงซื้อขายกรมธรรม์เท่านั้น
การที่คุณตัดสินใจยกแผงโซลาร์เซลล์ เดินสายไฟใหม่ ติดตั้งอินเวอร์เตอร์ และแบตเตอรี่กักเก็บพลังงานเข้าไปในตัวบ้าน ในมุมมองของบริษัทประกันภัย สิ่งนี้ถือเป็นการ “ต่อเติมเพิ่มมูลค่าทรัพย์สิน (Asset Value) และเพิ่มความเสี่ยง (Risk) ทางวิศวกรรมไฟฟ้า” อย่างมีนัยสำคัญ หากคุณละเลยการแจ้งให้บริษัทประกันรับทราบ แล้วโชคร้ายเกิดเหตุไฟไหม้ที่มีต้นเพลิงมาจากตู้คอนซูมเมอร์ของระบบโซลาร์เซลล์ หรือเกิดเหตุฟ้าผ่าจนแผงบนหลังคาเสียหาย บริษัทประกันภัยมีสิทธิ์ตามกฎหมายที่จะ “ปฏิเสธการจ่ายค่าสินไหมทดแทน” ทั้งในส่วนของระบบโซลาร์เซลล์และตัวอาคารบ้านที่ได้รับความเสียหายต่อเนื่องได้ทันที เนื่องจากถือว่าผู้เอาประกันมีการเปลี่ยนแปลงสภาพความเสี่ยงโดยไม่แจ้งให้ทราบล่วงหน้า
2. ขั้นตอนขอ “สลักหลังกรมธรรม์” ขยายความคุ้มครองให้ครอบคลุม
การดำเนินการเพื่อให้บริษัทประกันภัยเข้ามารับผิดชอบคุ้มครองแผงโซลาร์เซลล์บนหลังคานั้นไม่ได้มีความยุ่งยากซับซ้อน ในภาษาทางกฎหมายประกันภัย กระบวนการนี้เรียกว่าการขอ “สลักหลังกรมธรรม์ (Endorsement)” ซึ่งเป็นการแจ้งขอแก้ไขเพิ่มเติมรายละเอียดในสัญญากรมธรรม์ฉบับเดิมที่ยังมีความคุ้มครองอยู่ คุณสามารถดำเนินการได้ทันทีหลังช่างติดตั้งทดสอบระบบเสร็จสิ้น โดยเตรียมเอกสารสำคัญ 3 รายการดังต่อไปนี้:
-
ใบเสร็จรับเงินหรือสัญญาจ้างเหมาติดตั้ง: เอกสารฉบับนี้มีความสำคัญที่สุดในการใช้ประเมินทุนประกันที่เพิ่มขึ้น หากคุณติดตั้งระบบโซลาร์เซลล์ขนาด 5kW ในราคาเหมาจ่าย 150,000 บาท บริษัทประกันจะใช้ตัวเลขยอดสุทธินี้ไปบวกเพิ่มเข้ากับ “ทุนประกันรวม” ของตัวอาคารเดิม เพื่อใช้เป็นฐานในการคำนวณเบี้ยประกันส่วนเพิ่ม
-
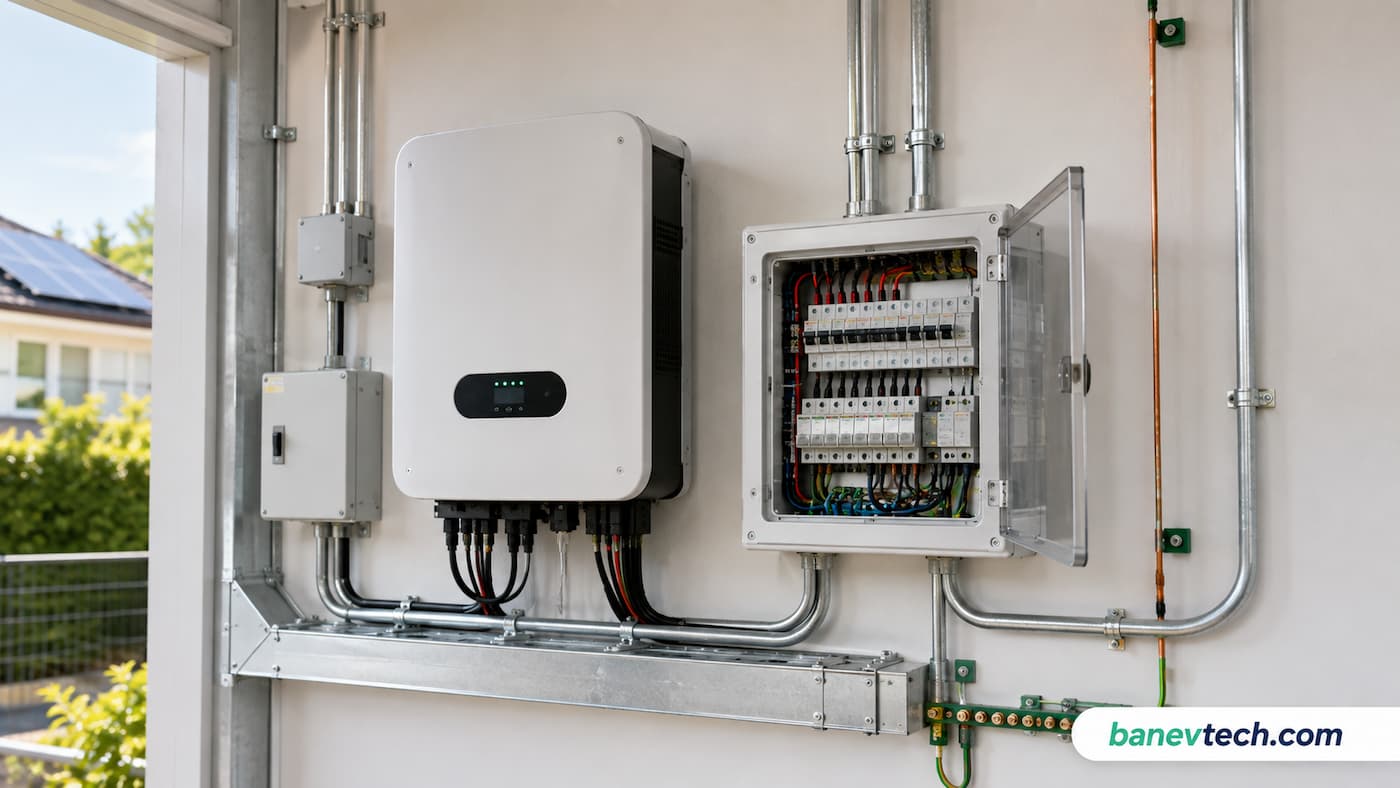
รูปถ่ายสภาพหน้างานหลังติดตั้งเสร็จสมบูรณ์: ผู้เอาประกันต้องถ่ายภาพมุมกว้างที่แสดงให้เห็นการยึดแผงโซลาร์เซลล์บนโครงสร้างหลังคาอย่างแน่นหนา ภาพถ่ายตู้เบรกเกอร์ (Consumer Unit) การเดินรางร้อยสายไฟที่เก็บงานเรียบร้อย และภาพเครื่องอินเวอร์เตอร์ที่ติดตั้งในพื้นที่ที่มีการระบายอากาศเหมาะสม
-
ใบรับรองความปลอดภัยจากวิศวกร (Single Line Diagram): เป็นเอกสารทางวิศวกรรมที่แสดงวงจรไฟฟ้าแบบเส้นเดี่ยว ซึ่งวิศวกรไฟฟ้าที่มีใบกว. ได้ลงนามรับรองความปลอดภัย เอกสารชุดนี้มักเป็นชุดเดียวกับที่คุณต้องใช้ยื่นขอขนานไฟและขายไฟคืนกับทางการไฟฟ้าส่วนภูมิภาค (PEA) หรือไฟฟ้านครหลวง (MEA) การมีเอกสารชุดนี้แนบไปให้บริษัทประกัน จะเป็นเครื่องการันตีชั้นยอดว่าระบบของคุณถูกติดตั้งตามมาตรฐานวิศวกรรมสูงสุด ผ่านการคำนวณโหลดไฟฟ้าอย่างถูกต้อง และได้รับการตรวจสอบจากหน่วยงานรัฐเรียบร้อยแล้ว
3. เบี้ยประกันส่วนต่างที่ต้องจ่ายเพิ่ม คุ้มค่าเงินหรือไม่?
ความกังวลใจหลักที่ทำให้เจ้าของบ้านหลายคนลังเลที่จะแจ้งสลักหลังกรมธรรม์ คือความกลัวว่าเบี้ยประกันรายปีจะปรับพุ่งสูงขึ้นจนรับไม่ไหว แต่จากฐานข้อมูลและประสบการณ์จริงในการประเมินเบี้ยประกันภัย อัตราค่าเบี้ยส่วนเพิ่มนั้นถือว่า “ถูกจนน่าตกใจ” เมื่อเทียบกับความเสี่ยงที่คุณต้องแบกรับไว้เอง
ในการเพิ่มทุนประกันเพื่อคุ้มครองระบบโซลาร์เซลล์มูลค่าประมาณ 150,000 – 200,000 บาท อัตราเบี้ยประกันอัคคีภัยส่วนเพิ่มมักจะตกอยู่เพียงแค่ 200 – 500 บาทต่อปี เท่านั้น (ขึ้นอยู่กับทำเลที่ตั้งและโครงสร้างบ้าน) แลกกับเงินจำนวนเพียงหลักร้อยบาทต่อปี คุณจะได้รับความคุ้มครองที่ครอบคลุมถึงภัยพิบัติหลักที่มักสร้างความเสียหายให้กับหลังคาบ้านในประเทศไทย ได้แก่:
-
ภัยไฟไหม้และฟ้าผ่า (Fire & Lightning): คุ้มครองความเสียหายหากเกิดเหตุไฟฟ้าลัดวงจร หรือมีฟ้าผ่าลงมาที่แผงโดยตรง
-
ภัยลมพายุ (Windstorm): คุ้มครองกรณีพายุฤดูร้อนพัดรุนแรงจนโครงสร้างแผงฉีกขาดหรือปลิวกระจาย
-
ภัยลูกเห็บ (Hail): คุ้มครองความเสียหายรุนแรงกรณีลูกเห็บขนาดใหญ่ตกใส่กระจกนิรภัยหน้าแผงโซลาร์เซลล์จนร้าวหรือแตกละเอียด
4. เจาะลึกข้อยกเว้น: กรณีแบบไหนที่ประกันมีสิทธิ์ “ปัดตก” ไม่รับเคลม
แม้คุณจะดำเนินการสลักหลังกรมธรรม์และจ่ายค่าเบี้ยประกันส่วนเพิ่มเรียบร้อยแล้ว แต่กรมธรรม์ประกันอัคคีภัยก็มีเงื่อนไข “ข้อยกเว้นความคุ้มครอง” ที่ระบุไว้อย่างชัดเจน การทำความเข้าใจข้อยกเว้นเหล่านี้จะช่วยให้คุณบำรุงรักษาระบบได้อย่างถูกต้องและไม่เสียสิทธิ์ในการเคลมเมื่อเกิดเหตุ:
-
ละเลยการติดตั้งระบบป้องกันไฟกระชาก (Surge Protection Device – SPD): หากเกิดเหตุการณ์ฟ้าผ่าลงเสาไฟฟ้าแรงสูงหน้าปากซอย แล้วกระแสไฟกระชากทะลักเข้าสู่ระบบไฟในบ้านจนบอร์ดอินเวอร์เตอร์ไหม้เสียหาย หากบริษัทประกันส่งเจ้าหน้าที่สำรวจภัย (Surveyor) เข้ามาตรวจสอบแล้วพบว่า ช่างติดตั้งไม่ได้ใส่ “ตัวกันฟ้าผ่า (SPD)” ไว้ในตู้เบรกเกอร์ฝั่ง AC หรือ DC ตามมาตรฐานสากล ประกันอาจมีสิทธิ์ปฏิเสธการเคลมทันที เนื่องจากถือว่าระบบขาดอุปกรณ์รักษาความปลอดภัยขั้นพื้นฐาน
-
ความเสียหายจากความเสื่อมสภาพทางเคมี (Degradation): ประกันอัคคีภัยถูกออกแบบมาเพื่อคุ้มครอง “อุบัติเหตุและภัยธรรมชาติ” ที่เกิดขึ้นอย่างฉับพลันเท่านั้น หากแผงโซลาร์เซลล์ของคุณมีประสิทธิภาพการผลิตไฟลดลงตามอายุการใช้งาน มีรอยไหม้ภายในเซลล์ (Hotspot) จากการใช้งานหนัก หรือมีฝุ่นควันฝังลึกจนเสื่อมสภาพ กรณีเหล่านี้ไม่สามารถเคลมประกันอัคคีภัยได้ แต่คุณจะต้องไปดำเนินการเคลมผ่าน “รับประกันคุณภาพสินค้า (Product Warranty)” ระยะเวลา 12-25 ปี ที่ให้ไว้โดยบริษัทผู้ผลิตแผงโซลาร์เซลล์แทน
-
ความเสียหายจากการติดตั้งที่ผิดมาตรฐาน: หากพายุพัดแผงโซลาร์เซลล์ปลิวตกลงมาเสียหาย และจากการตรวจสอบพบว่าช่างติดตั้งใช้น็อตยึดโครงสร้าง (Mounting) ที่ไม่ได้มาตรฐาน ไม่ได้ใช้อุปกรณ์จับยึดหลังคาตามสเปกวิศวกรรม บริษัทประกันอาจมองว่าเป็นความบกพร่องของฝีมือช่าง ซึ่งคุณจะต้องไปเรียกร้องค่าเสียหายจากบริษัทผู้รับเหมาติดตั้งแทน
5. คู่มือรับมือฉุกเฉิน: ทำอย่างไรเมื่อแผงโซลาร์เซลล์ได้รับความเสียหาย
หากเกิดเหตุสุดวิสัย เช่น พายุพัดกิ่งไม้ใหญ่หักโค่นลงมาฟาดแผงโซลาร์เซลล์บนหลังคาแตกละเอียด สิ่งแรกที่คุณต้องทำคือการตั้งสติและปฏิบัติตามขั้นตอนเหล่านี้เพื่อรักษาความปลอดภัยและรักษาสิทธิ์ในการเคลมประกัน:
-
ตัดระบบไฟฟ้าทันที: เดินไปที่ตู้คอนซูมเมอร์ของโซลาร์เซลล์ สับสวิตช์เบรกเกอร์ DC (ไฟจากแผง) และเบรกเกอร์ AC (ไฟที่เชื่อมกับไฟหลวง) ลงทั้งหมด เพื่อตัดวงจรการจ่ายไฟ ป้องกันกระแสไฟฟ้ารั่วไหลลงสู่โครงสร้างหลังคาซึ่งอาจทำอันตรายต่อชีวิตได้
-
ห้ามสัมผัสหรือเคลียร์พื้นที่ด้วยตัวเอง: ห้ามปีนขึ้นไปบนหลังคาเพื่อเก็บเศษกระจกหรือเศษซากแผงโซลาร์เซลล์โดยเด็ดขาด ปล่อยร่องรอยความเสียหายทิ้งไว้ในสภาพเดิมที่สุด
-
เก็บภาพหลักฐาน: ใช้กล้องสมาร์ทโฟนถ่ายภาพความเสียหายจากมุมมองด้านล่าง หรือมุมที่ปลอดภัย ถ่ายภาพซากกิ่งไม้ หรือสภาพอากาศโดยรอบเก็บไว้เป็นหลักฐานเบื้องต้น
-
โทรแจ้งบริษัทประกันภัย: ติดต่อศูนย์รับแจ้งเหตุของบริษัทประกันภัยทันที แจ้งหมายเลขกรมธรรม์และอธิบายลักษณะเหตุการณ์ เจ้าหน้าที่จะทำการประเมินและนัดหมายส่งทีมสำรวจภัย (Surveyor) เข้ามาตรวจสอบพื้นที่จริง ประเมินความเสียหาย และอนุมัติวงเงินค่าซ่อมแซมตามเงื่อนไขกรมธรรม์ต่อไป
📝 เช็คลิสต์ด่วน: 3 สเต็ปปกป้องระบบโซลาร์เซลล์ด้วยประกันภัย
สเต็ปที่ 1: ตรวจสอบความคุ้มครองเดิม: หยิบกรมธรรม์อัคคีภัยบ้านฉบับปัจจุบันมาตรวจสอบว่าใครเป็นบริษัทผู้รับประกัน และสัญญาจะสิ้นสุดลงเมื่อใด
สเต็ปที่ 2: รวบรวมเอกสารทางวิศวกรรม: เตรียมสำเนาใบเสร็จรับเงินค่าติดตั้ง ภาพถ่ายสภาพหน้างานหลังเก็บงานเสร็จ และแบบแปลนวงจรไฟฟ้า (Single Line Diagram) ที่วิศวกรและหน่วยงานการไฟฟ้าส่วนภูมิภาค (PEA) หรือไฟฟ้านครหลวง (MEA) อนุมัติเรียบร้อยแล้ว
สเต็ปที่ 3: ดำเนินการแจ้งสลักหลัง: โทรศัพท์ติดต่อตัวแทนประกันภัย หรือแจ้งผ่านช่องทางออนไลน์ของบริษัท เพื่อขอเพิ่มทุนประกันทรัพย์สิน และชำระค่าเบี้ยประกันส่วนต่างหลักร้อยบาททันทีเพื่อรับความคุ้มครองแบบไร้รอยต่อ
การพิจารณาแจ้งบริษัทประกันภัยทันทีที่ช่างติดตั้งส่งมอบระบบโซลาร์เซลล์ คือจิ๊กซอว์ชิ้นสุดท้ายที่สมบูรณ์แบบที่สุดในการปิดโปรเจกต์พลังงานสะอาดของบ้านคุณ การสละเวลาจัดการเอกสารเพียงเล็กน้อยและการลงทุนจ่ายค่าเบี้ยประกันเพิ่มเพียงหลักร้อยบาทต่อปี แลกมากับเกราะป้องกันความเสี่ยงจากพายุฝน ฟ้าผ่า และอุบัติเหตุตลอด 24 ชั่วโมง ถือเป็นการวางแผนบริหารความเสี่ยงด้านทรัพย์สินที่ชาญฉลาด คุ้มค่า และมอบความอุ่นใจให้กับเจ้าของบ้านยุคสมาร์ทโฮมได้อย่างแท้จริงยาวนานนับสิบปี